의뢰인 기초사항
연예산업 종사자 혐의 사실: 대중문화예술산업법 위반 2
사건 개요
의뢰인은 연예산업 종사자로 본인의 굿즈 및 포토북을 본인이 설립한 1 인 기획사인 주식회사 ○○ 을 통하여 판매하였습니다. 공연 기획과 공연 티켓 판매 수익도 주식회사 ○○ 을 통하여 정산하였습니다. 고발인은 주식회사 ○○ 이 대중문화예술기획업을 하고 있으나 기획 업체로 등록된 사실이 없어 대중문화예술산업발전법을 위반한 것이라며 의뢰인을 고발하였습니다. 3
사건의 특징
대중문화예술기획업을 하려는 자는 대중문화예술산업발전법에 따라 문화체육관광부 장관에게 등록하여야 합니다. 대중문화예술기획업이란 대중문화예술인의 대중문화예술용역을 제공 또는 알선하거나 이를 위하여 대중문화예술인에 대한 훈련, 지도, 상담 등을 하는 영업을 말합니다. 의뢰인이 주식회사 ○○ 을 통하여 행한 행위가 대중문화예술기획업에 해당되는지 여부가 중요 하였습니다. 4 연예산업 종사자
성지파트너스의 솔루션
먼저 의뢰인이 굿즈 및 포토북을 판매한 행위는 본 법에 규정된 정의 등에 비추어 볼 때 대중문화예술용역에 포함된다고 보기 어렵다고 판단 하였습니다. 이는 이미지를 활용한 제작물로 대중문화예술산업 범주에 속하는 것으로서 대중문화예술산업발전법을 위반한 것이 아님을 주장하였습니다. 다만 공연 기획 및 티켓 판매 행위는 대중문화예술용역을 제공한 것으로 볼 수 있어 대중문화예술기획업 행위에 해당될 수 있으나 담당 변호인이 주식회사 ○○ 의 세금계산서 및 계약서 등을 살펴보았을 때 주식회사rn ○○ 은 의뢰인이 소속되어 있던 전 회사로부터 방송 출연료 및 콘서트 대가 수령만 송금 받았습니다. 이로써 주식회사 ○○ 이 대중문화예술기획업을 영위하였다고 보기 어려운 점을 증명 하였습니다. 5
처분·판결 결과
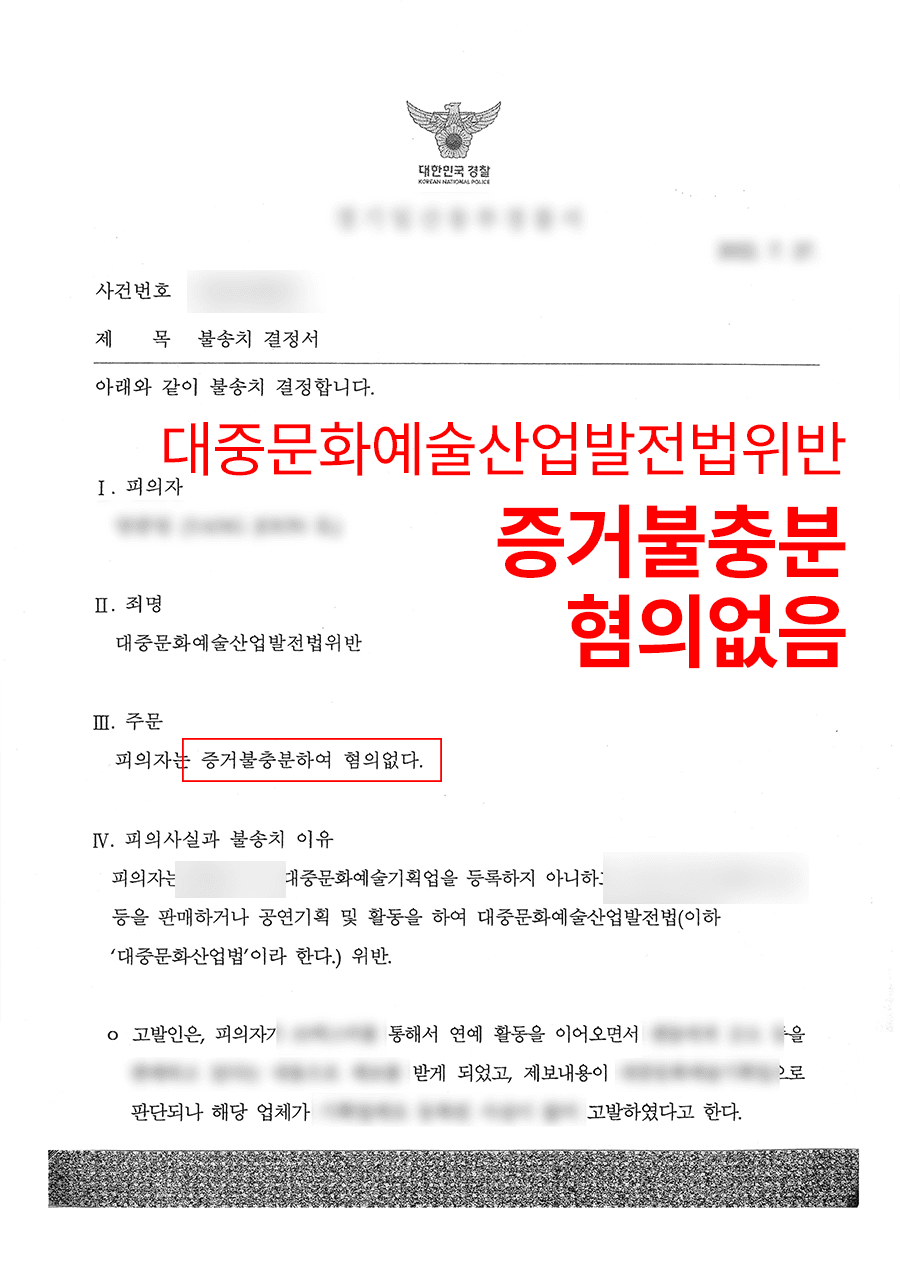
고발인 측이 제출한 제보자의 자료만으로는 의뢰인이 1 인 기획사인 주식회사 ○○ 을 통하여 대중문화예술기획업을 영위하여 대중문화예술산업발전법을 위반하였다는 사실을 단정하기 어려우므로 증거가 불충분하여 혐의가 없다는 처분을 받았습니다. 6
판결문